Коротко: что нужно знать о счёте и налоговой
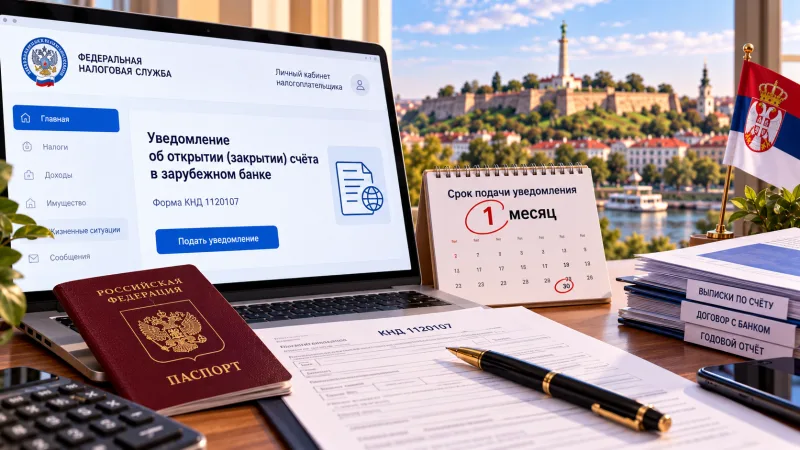
Если вы переехали в Сербию и открыли счёт в местном банке, у вас появляются обязанности перед российской налоговой — но не всегда. Всё решает один вопрос: сколько дней в календарном году вы провели за границей. Провели больше 183 дней — вы не валютный резидент России, и сообщать об открытии счёта не нужно. Провели меньше — нужно уведомить ФНС в течение месяца и потом ежегодно отчитываться о движении средств. Отдельно: если у вас сербский ВНЖ и вы живёте за границей год и больше, обязанностей по счетам у вас нет вообще. Ниже — как это работает на цифрах, какие штрафы грозят, если не уведомить, и как правильно подать отчёт.
Число 183 стоит в двух разных правилах, и их нельзя смешивать. Первое — валютное: оно определяет, обязаны ли вы сообщать российской налоговой об открытии счёта за границей и отчитываться о движении денег. Второе — налоговое: оно определяет, резидент вы России или нет и по какой ставке платить налог. Ниже — оба, начиная с валютного, потому что именно с ним больше всего путаницы.
Валютный резидент: считаем дни ВНЕ России
Правило простое и его удобнее всего запомнить в такой формулировке: если за календарный год вы прожили вне России больше 183 дней, вы освобождены от обязанностей по зарубежным счетам — не уведомляете об их открытии, закрытии или смене реквизитов и не подаёте отчёт о движении средств. Если вне России вы провели меньше 183 дней, вы валютный резидент, и обязанности у вас есть: уведомить налоговую в течение 30 календарных дней с даты события и подать отчёт о движении средств до 1 июня года, следующего за отчётным.
Важно, и это важнее любых подсчётов: если у вас есть сербский ВНЖ и вы прожили за границей год и больше, обязанностей по счетам у вас нет вообще — ни уведомлять об открытии, ни подавать отчёт. В этом случае дни можно не считать: вы не валютный резидент. Обязанности вернутся, только если вы поедете в Россию и проведёте там 183 дня и больше в календарном году.
Примеры: уехали в Сербию
- Уехали в мае. С мая по декабрь вы вне России около 245 дней — это больше 183. Значит, вы освобождены: ни уведомления, ни отчёта. То же самое и в следующие годы, если вы остаётесь за границей.
- Уехали в сентябре. С сентября по декабрь вне России набирается около 120 дней — это меньше 183. Значит, за этот год вы валютный резидент, и обязанности есть: уведомить об открытии счёта в течение 30 календарных дней и подать отчёт до 1 июня следующего года. Со следующего года ситуация меняется: за границей вы проводите уже целый год, и обязанности снимаются.
- Уехали в сентябре, потом съездили в Россию и вернулись в Сербию. Сложите все дни, проведённые вне России за этот календарный год, включая поездку: если суммарно меньше 183, обязанности за этот год остаются.
- У вас сербский ВНЖ и год за границей. Считать ничего не нужно: обязанностей по счетам нет, и они не появятся, пока вы остаётесь за границей.
Механика такая: сравнивать нужно не «сколько дней пройдёт от отъезда до конца года в стране, куда вы уехали», а именно дни вне России за календарный год, с 1 января по 31 декабря. Первого января счётчик начинается заново.
Если у вас сербский ВНЖ: отдельное исключение
Есть правило, которое важнее всей этой арифметики. Закон о валютном регулировании прямо исключает из числа валютных резидентов граждан России, которые постоянно проживают в иностранном государстве не меньше года, — в частности тех, у кого есть выданный этой страной вид на жительство. То есть оформленный сербский ВНЖ плюс проживание за границей год и больше выводят вас из числа валютных резидентов: обязанности уведомлять об открытии счетов и подавать отчёт не возникают вовсе, и считать дни уже не нужно. Обязанности вернутся, только если вы поедете в Россию и проведёте там 183 дня и больше в календарном году.
Две практические детали про отчёт и про возвращение
Первое: отчёт о движении средств можно не подавать, если общая сумма зачислений на счёт за весь отчётный год не превысила 600 000 рублей. Есть и отдельное послабление для счетов в банках стран ЕАЭС и государств, с которыми у налоговой службы налажен автоматический обмен информацией: при том же лимите отчёт не требуется. По разъяснениям налоговой службы, те, кто в прошлом году находился за рубежом в общей сложности больше 183 дней, тоже освобождены от обязанности представлять отчёт. Второе: если вы не подавали уведомления о счетах, потому что жили за границей, а по итогам календарного года суммарное время за границей оказалось меньше 183 дней — то есть вы вернулись, — уведомления подать необходимо. Проще говоря: вернувшись и прожив в России достаточно времени, не ждите письма из налоговой, приведите счета в порядок сами.
Штрафы
За просрочку уведомления или подачу его не по установленной форме физлицу грозит штраф от 1 000 до 1 500 рублей, а если уведомление не подано совсем — от 4 000 до 5 000 рублей. Срок давности по валютным нарушениям — два года с момента нарушения. Ответственность за отчёт считается отдельно от ответственности за уведомление.
Что грозит, если не уведомили и переводите деньги из России в Сербию
Сам факт счёта в Сербии не запрещён, и переводить деньги со своего счёта в России на свой счёт в Сербии можно: переводы между собственными счетами входят в разрешённые операции. С 8 декабря 2025 года Банк России вообще отменил лимиты на переводы валюты за рубеж для граждан, так что упора в сумму перевода больше нет. Но обязанность уведомить об открытии счёта это не отменяет, а вот здесь и начинаются последствия.
Нарушение обнаружить несложно: банк видит операцию и передаёт данные в налоговую, а кроме того, налоговая получает информацию о зарубежных счетах через международный автоматический обмен финансовой информацией. Поэтому расчёт «пронесёт» здесь не работает.
- Не уведомили вовсе. Штраф для физлица — от 4 000 до 5 000 рублей.
- Уведомили, но с опозданием. Штраф — от 1 000 до 1 500 рублей.
- Не подали отчёт о движении средств. Штраф — от 2 000 до 3 000 рублей, за просрочку отчёта — от 300 до 3 000 рублей, а за повторное нарушение — до 20 000 рублей.
- Операцию признали незаконной валютной операцией. Тогда штраф считается от суммы: от 20 до 40 процентов от суммы операции. Это самый тяжёлый вариант, и он как раз про переводы, сделанные с нарушением правил.
Отдельно про сам перевод: банк как агент валютного контроля вправе запросить документы по зарубежному счёту и по операции. Если документов нет, перевод могут не провести — то есть деньги не уйдут, а вопрос из налоговой всё равно придёт. Практический вывод: если счёт открыт и уведомление не подано, ждать проверки смысла нет — дешевле подать уведомление с опозданием и заплатить 1 000–1 500 рублей, чем получить 4 000–5 000 и вопросы по каждой операции.
Отчёт о движении средств: что это и как его подавать
Отчёт о движении денежных средств — это документ, в котором резидент показывает налоговой, сколько денег пришло и ушло по его зарубежным счетам за календарный год и какой остался на конец года. Подаётся он один на все зарубежные счета сразу, а не отдельно по каждому.
Форма и срок. Для физлиц форма утверждена постановлением Правительства № 1365 от 12.12.2015, код формы КНД 1112520. Срок — до 1 июня года, следующего за отчётным: за 2025 год отчитаться нужно до 1 июня 2026 года. У индивидуальных предпринимателей и организаций другой документ — постановление № 819, и подают они его не раз в год, а ежеквартально.
Что в него входит. Счета и вклады в иностранных банках, брокерские, страховые и инвестиционные счета в иностранных организациях, а также кошельки в иностранных платёжных системах. Указываются зачисления, списания и остатки, включая переводы, сделанные без открытия счёта через иностранные платёжные системы. Суммы пишутся в той валюте, в которой открыт счёт, налоговая сама пересчитывает их в рубли по курсу на дату операции. К отчёту прикладываются банковские выписки и документы, подтверждающие операции.
Когда отчёт можно не подавать. Первое: если в календарном году вы провели за границей больше 183 дней — тогда вы не валютный резидент, и отчёт не нужен. Второе: если счёт открыт в банке страны ЕАЭС или страны, с которой у России есть автоматический обмен финансовой информацией, и при этом сумма зачислений, списаний или остаток за год не превышает 600 000 рублей в эквиваленте. Обратите внимание: два этих условия должны выполняться вместе. Если страна не входит в список «прозрачных» для налоговой, отчёт придётся подать даже при почти нулевой активности по счёту. Для кошельков в иностранных платёжных системах правило своё: отчёт нужен только тогда, когда общая сумма зачислений за год превысила 600 000 рублей.
Как подать. Проще всего через личный кабинет налогоплательщика: раздел «Жизненные ситуации», пункт про счёт в иностранном банке, затем «Отчёт о движении средств» — система сама подставит счета, о которых вы уведомляли. Ещё варианты: заказным письмом с описью вложения, лично в инспекцию, по электронному документообороту. Если счёт новый и уведомление об открытии ещё не подано, сначала подаётся уведомление, потом отчёт.
Чего лучше не делать. Заполнить не ту форму. Неверная форма приравнивается к непредставлению отчёта, а это уже другое основание для штрафа: от 2 000 до 3 000 рублей за непредставление, от 300 до 3 000 рублей за просрочку и до 20 000 рублей при повторном нарушении.
Налоговый резидент России: здесь совсем другое правило
Налоговое резидентство к счетам отношения не имеет и считается иначе: 183 дня и больше в течение 12 месяцев, следующих подряд. Это скользящее окно, оно не привязано к календарному году, а днём пребывания считается день, в котором вы были в России хотя бы часть суток. Последствия — в ставке налога: у нерезидента базовая ставка 30%, дивиденды 15%, а вот доходы по трудовому договору с российской организацией, включая удалённую работу, облагаются по той же прогрессивной шкале, что у резидентов.
Сербия: 183 дня работают и здесь, но по своим правилам
Сербия считает вас своим налоговым резидентом, если у вас здесь есть прописка или центр жизненных и деловых интересов, либо если вы находитесь в стране 183 дня и больше в течение 12 месяцев, начало или конец которых приходится на отчётный год. Часть дня тоже засчитывается как полный день. Дальше — самое важное: резиденты Сербии платят налог с мирового дохода, включая доход за пределами страны, а нерезиденты — только с дохода из Сербии. Годовая декларация нужна не всем: её подают, если чистый доход за год превысил три средние годовые зарплаты — для дохода 2025 года это 5 439 096 динаров. Ставка 10% применяется к облагаемому доходу до 10 878 192 динаров, выше — 15%; есть личный вычет 725 213 динаров и вычет 271 955 динаров на иждивенца. За 2025 год декларацию нужно было подать до 15 мая 2026 года; если её не подать, налоговая посчитает налог сама, добавит проценты и начнёт производство по нарушению.
Как две страны делят один доход
Соглашение об избежании двойного налогообложения между Россией и Сербией определяет, какая страна вправе облагать конкретный вид дохода, а уже уплаченный налог, как правило, зачитывают, чтобы один и тот же доход не обложили дважды. Одного соглашения недостаточно: чтобы применить зачёт или освобождение, нужно подтвердить статус документом — справкой о налоговом резидентстве. Про то, как её получить, у нас есть отдельный материал.
Как считать дни на практике
Возьмите загранпаспорт и посчитайте дни вне России по штампам о въезде и выезде; если штампов нет, подойдут посадочные талоны, брони и подтверждения проживания. День выезда и день возвращения считайте днями за границей, как и любой день, в котором вы были вне России хотя бы часть суток. Дальше сравните с 183: больше — освобождены, меньше — обязаны. Полезно вести простую таблицу: дата выезда, дата возвращения, число дней за границей и счётчик текущего календарного года. Тогда в любой момент видно, где вы находитесь, и не приходится вспоминать задним числом.
Частые ошибки
Первая — считать дни в стране, куда вы уехали, вместо дней вне России. Вторая — считать «от отъезда до конца года» и забывать дни за границей, которые были раньше в том же календарном году. Третья — путать валютное и налоговое резидентство и делать вывод «раз я не резидент, то ничего не должен». Четвёртая — забывать, что первый год после отъезда может не дать нужных 183 дней, и обязанности за него остаются. Пятая — не проверять сербскую сторону: прожив в Сербии больше 183 дней, вы, скорее всего, уже её налоговый резидент с обязанностью декларировать мировой доход.
Что делать по шагам
Посчитайте дни вне России за текущий календарный год и сравните с 183. Проверьте, есть ли у вас сербский ВНЖ и прожили ли вы за границей год и больше: если да, обязанностей по счетам нет вовсе. Если ВНЖ нет и 183 дня за границей не набрались, уведомите об открытии, закрытии или смене реквизитов счёта в течение 30 календарных дней и подготовьте отчёт к 1 июня, проверив лимит 600 000 рублей по зачислениям. Оцените свой сербский статус и порог трёх средних зарплат для годовой декларации. И храните документы о переездах и операциях — именно они доказывают и дни, и суммы.
Данные проверены 11 октября 2026 года по действующим нормам обеих стран. Правила меняются часто, поэтому перед подачей сверяйтесь с сайтом российской налоговой службы и с сербской налоговой управой.