Ukratko: šta treba znati o računu i poreskoj
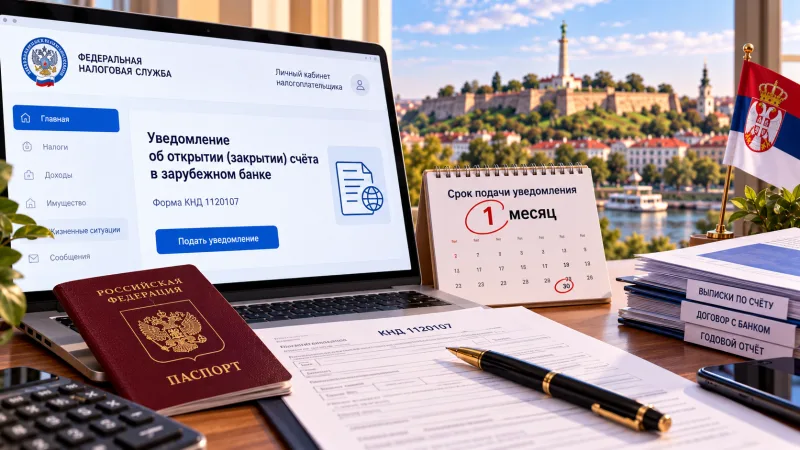
Ako ste se preselili u Srbiju i otvorili račun u lokalnoj banci, pred ruskom poreskom dobijate obaveze — ali ne uvek. Sve rešava jedno pitanje: koliko ste dana u kalendarskoj godini proveli u inostranstvu. Proveli više od 183 dana — niste devizni rezident Rusije i ne morate da prijavljujete otvaranje računa. Proveli manje — morate da obavestite rusku poresku u roku od mesec dana, a zatim jednom godišnje da podnosite izveštaj o prometu sredstava. Posebno: ako imate boravak u Srbiji i živite u inostranstvu godinu i više, obaveza po računima nemate uopšte. U nastavku — kako to funkcioniše na brojevima, koje kazne slede ako ne obavestite i kako pravilno podneti izveštaj.
Broj 183 stoji u dva različita pravila i ne smeju se mešati. Prvo je devizno: ono određuje da li ste dužni da obavestite rusku poresku službu o otvaranju računa u inostranstvu i da podnosite izveštaj o prometu sredstava. Drugo je poresko: ono određuje da li ste poreski rezident Rusije i po kojoj stopi plaćate porez. U nastavku su oba, počevši od deviznog, jer je uz njega najviše zabune.
Devizni rezident: računamo dane VAN Rusije
Pravilo je jednostavno i najlakše se pamti ovako: ako ste u kalendarskoj godini živeli van Rusije duže od 183 dana, oslobođeni ste obaveza po inostranim računima — ne obaveštavate o njihovom otvaranju, zatvaranju ili promeni podataka i ne podnosite izveštaj o prometu sredstava. Ako ste van Rusije proveli manje od 183 dana, vi ste devizni rezident i obaveze imate: obavestiti poresku u roku od 30 kalendarskih dana od datuma događaja i podneti izveštaj o prometu sredstava do 1. juna godine koja sledi za izveštajnom.
Važno, i važnije od svake računice: ako imate srpski boravak i živeli ste u inostranstvu godinu dana i više, obaveza po računima nemate uopšte — ni da obaveštavate o otvaranju, ni da podnosite izveštaj. U tom slučaju dane ne treba ni brojati: niste devizni rezident. Obaveze se vraćaju samo ako odete u Rusiju i tamo provedete 183 dana i više u kalendarskoj godini.
Primeri: otišli ste u Srbiju
- Otišli ste u maju. Od maja do decembra van Rusije ste oko 245 dana — to je više od 183. Dakle oslobođeni ste: ni obaveštenja ni izveštaja. Isto važi i u sledećim godinama ako ostajete u inostranstvu.
- Otišli ste u septembru. Od septembra do decembra van Rusije se nakupi oko 120 dana — to je manje od 183. Dakle za tu godinu ste devizni rezident i obaveze postoje: obavestiti o otvaranju računa u roku od 30 kalendarskih dana i podneti izveštaj do 1. juna sledeće godine. Od sledeće godine situacija se menja: u inostranstvu provodite već celu godinu i obaveze se skidaju.
- Otišli ste u septembru, pa otputovali u Rusiju i vratili se u Srbiju. Saberite sve dane provedene van Rusije u toj kalendarskoj godini, uključujući i to putovanje: ako je ukupno manje od 183, obaveze za tu godinu ostaju.
- Imate srpski boravak i godinu dana u inostranstvu. Ništa ne treba brojati: obaveza po računima nema, i neće se pojaviti dok ostajete u inostranstvu.
Mehanika je sledeća: ne treba porediti „koliko dana od odlaska do kraja godine u zemlji u koju ste otišli“, već upravo dane van Rusije u kalendarskoj godini, od 1. januara do 31. decembra. Prvog januara brojač počinje iznova.
Ako imate srpski boravak: poseban izuzetak
Postoji pravilo koje je važnije od cele te računice. Zakon o deviznom poslovanju izričito izuzima iz kruga deviznih rezidenata državljane Rusije koji stalno žive u inostranstvu najmanje godinu dana — a naročito one koji imaju dozvolu boravka koju je izdala ta zemlja. Dakle, uređen srpski boravak plus život u inostranstvu godinu i više izvode vas iz kruga deviznih rezidenata: obaveze obaveštavanja o otvaranju računa i podnošenja izveštaja ne nastaju uopšte, i dane više ne treba brojati. Obaveze se vraćaju samo ako odete u Rusiju i tamo provedete 183 dana i više u kalendarskoj godini.
Dva praktična detalja o izveštaju i o povratku
Prvo: izveštaj o prometu sredstava ne mora se podnositi ako ukupan iznos priliva na račun tokom cele izveštajne godine nije prešao 600.000 rubalja. Postoji i posebna olakšica za račune u bankama zemalja Evroazijske ekonomske unije i država sa kojima poreska služba ima automatsku razmenu informacija: uz isti limit izveštaj nije potreban. Prema objašnjenjima poreske službe, oni koji su prethodne godine bili u inostranstvu ukupno više od 183 dana takođe su oslobođeni obaveze podnošenja izveštaja. Drugo: ako niste podnosili obaveštenja o računima zato što ste živeli u inostranstvu, a po ishodu kalendarske godine ukupno vreme u inostranstvu ispalo je manje od 183 dana — dakle vratili ste se — obaveštenja je potrebno podneti. Jednostavnije rečeno: kada se vratite i proživite u Rusiji dovoljno vremena, ne čekajte pismo poreske, sami dovedite račune u red.
Kazne
Zbog kašnjenja obaveštenja ili podnošenja ne na propisanom obrascu fizičkom licu sledi kazna od 1.000 do 1.500 rubalja, a ako obaveštenje nije podneto uopšte — od 4.000 do 5.000 rubalja. Rok zastarelosti za devizne prekršaje je dve godine od učinjenog prekršaja. Odgovornost za izveštaj računa se odvojeno od odgovornosti za obaveštenje.
Šta sledi ako niste obavestili, a prebacujete novac iz Rusije u Srbiju
Sam račun u Srbiji nije zabranjen, i prebacivanje novca sa svog računa u Rusiji na svoj račun u Srbiji je dozvoljeno: prenosi između sopstvenih računa spadaju u dozvoljene operacije. Od 8. decembra 2025. Banka Rusije uopšte je ukinula limite na prenos deviza u inostranstvo za građane, tako da ograničenja po iznosu više nema. Ali to ne ukida obavezu obaveštavanja o otvaranju računa, i tu počinju posledice.
Prekršaj nije teško otkriti: banka vidi operaciju i prosleđuje podatke poreskoj, a poreska osim toga dobija informacije o inostranim računima kroz međunarodnu automatsku razmenu finansijskih informacija. Zato računica „proći će neopaženo“ ovde ne radi.
- Niste obavestili uopšte. Kazna za fizičko lice — od 4.000 do 5.000 rubalja.
- Obavestili ste, ali sa zakašnjenjem. Kazna — od 1.000 do 1.500 rubalja.
- Niste podneli izveštaj o prometu sredstava. Kazna — od 2.000 do 3.000 rubalja, za kašnjenje izveštaja — od 300 do 3.000 rubalja, a za ponovljeni prekršaj — do 20.000 rubalja.
- Operacija je ocenjena kao nezakonita devizna operacija. Tada se kazna računa od iznosa: od 20 do 40 procenata od sume operacije. To je najteža varijanta i odnosi se upravo na prenose izvršene uz kršenje pravila.
Posebno o samom prenosu: banka kao agent devizne kontrole ima pravo da zatraži dokumenta o inostranom računu i o operaciji. Ako dokumenata nema, prenos mogu da ne izvrše — dakle novac neće otići, a pitanje iz poreske ipak dolazi. Praktičan zaključak: ako je račun otvoren i obaveštenje nije podneto, nema smisla čekati kontrolu — jeftinije je podneti obaveštenje sa zakašnjenjem i platiti 1.000–1.500 rubalja nego dobiti 4.000–5.000 i pitanja za svaku operaciju.
Izveštaj o prometu sredstava: šta je to i kako se podnosi
Izveštaj o prometu novčanih sredstava je dokument u kojem rezident pokazuje poreskoj koliko je novca došlo i otišlo po njegovim inostranim računima u toku kalendarske godine i koliko je ostalo na kraju godine. Podnosi se jedan izveštaj za sve inostrane račune zajedno, a ne posebno za svaki.
Forma i rok. Za fizička lica formu je propisala uredba Vlade br. 1365 od 12.12.2015, kod obrasca KND 1112520. Rok je do 1. juna godine koja sledi za izveštajnom: za 2025. godinu treba se prijaviti do 1. juna 2026. Preduzetnici i pravna lica imaju drugi dokument — uredbu br. 819, i podnose ga ne jednom godišnje, već tromesečno.
Šta ulazi u izveštaj. Računi i depoziti u inostranim bankama, brokerski, osiguravajući i investicioni računi u inostranim organizacijama, kao i novčanici u inostranim platnim sistemima. Prikazuju se prilivi, odlivi i stanja, uključujući prenose izvršene bez otvaranja računa preko inostranih platnih sistema. Iznosi se upisuju u valuti u kojoj je račun otvoren, poreska ih sama preračunava u rublje po kursu na dan operacije. Uz izveštaj se prilažu bankovni izvodi i dokumenta koja potvrđuju operacije.
Kada izveštaj ne treba podnositi. Prvo: ako ste u kalendarskoj godini proveli u inostranstvu više od 183 dana — tada niste devizni rezident i izveštaj nije potreban. Drugo: ako je račun otvoren u banci države EAEU ili države sa kojom Rusija ima automatsku razmenu finansijskih informacija, a pri tome zbir priliva, odliva ili stanje za godinu ne prelazi 600.000 rubalja u ekvivalentu. Obratite pažnju: oba uslova moraju biti ispunjena zajedno. Ako država nije na spisku „transparentnih“ za poresku, izveštaj ćete morati da podnesete čak i pri skoro nikakvoj aktivnosti po računu. Za novčanike u inostranim platnim sistemima važi posebno pravilo: izveštaj je potreban samo ako je ukupan zbir priliva za godinu prešao 600.000 rubalja.
Kako podneti. Najlakše preko ličnog kabineta poreskog obveznika: sekcija „Životne situacije“, stavka o računu u inostranoj banci, zatim „Izveštaj o prometu sredstava“ — sistem sam popunjava račune o kojima ste obaveštavali. Ostale mogućnosti: preporučeno pismo sa spiskom priloga, lično u inspekciji, preko elektronskog dokumenta. Ako je račun nov i obaveštenje o otvaranju još nije podneto, prvo se podnosi obaveštenje, pa izveštaj.
Šta je bolje ne raditi. Popuniti pogrešnu formu. Pogrešna forma se izjednačava sa nepodnošenjem izveštaja, a to je već drugi osnov za kaznu: od 2.000 do 3.000 rubalja za nepodnošenje, od 300 do 3.000 rubalja za kašnjenje i do 20.000 rubalja za ponovljeni prekršaj.
Poreski rezident Rusije: ovde je pravilo sasvim drugo
Poreska rezidentnost nema veze sa računima i računa se drugačije: 183 dana i više u toku 12 meseci koji slede jedan za drugim. To je klizni period, nije vezan za kalendarsku godinu, a danom boravka smatra se dan kada ste bili u Rusiji makar deo dana. Posledice su u stopi poreza: za nerezidenta osnovna stopa je 30%, dividende 15%, ali se prihodi po ugovoru o radu sa ruskom organizacijom, uključujući rad na daljinu, oporezuju po istoj progresivnoj skali kao kod rezidenata.
Srbija: i ovde važi 183 dana, ali po sopstvenim pravilima
Srbija vas smatra svojim poreskim rezidentom ako ovde imate prebivalište ili centar životnih i poslovnih interesa, ili ako boravite u zemlji 183 dana i više u periodu od 12 meseci koji počinje ili se završava u odnosnoj poreskoj godini. I deo dana računa se kao pun dan. Dalje sledi najvažnije: rezidenti Srbije plaćaju porez na svetski dohodak, uključujući prihod van zemlje, a nerezidenti — samo na prihod iz Srbije. Godišnja prijava nije potrebna svima: podnosi se ako je neto dohodak za godinu prešao tri prosečne godišnje zarade — za prihod iz 2025. to je 5.439.096 dinara. Stopa 10% primenjuje se na oporezivi dohodak do 10.878.192 dinara, iznad — 15%; postoji lični odbitak od 725.213 dinara i odbitak od 271.955 dinara po izdržavanom članu. Za 2025. godinu prijavu je trebalo podneti do 15. maja 2026; ako se ne podnese, poreska sama obračunava porez, dodaje kamatu i pokreće prekršajni postupak.
Kako dve zemlje dele isti prihod
Sporazum o izbegavanju dvostrukog oporezivanja između Rusije i Srbije određuje koja zemlja ima pravo da oporezuje konkretnu vrstu prihoda, a već plaćeni porez se po pravilu uračunava da isti prihod ne bi bio oporezovan dvaput. Sam sporazum nije dovoljan: da bi se uračunavanje ili oslobođenje primenilo, status treba potvrditi dokumentom — potvrdom o poreskoj rezidentnosti. O tome kako je dobiti postoji poseban materijal.
Kako u praksi računati dane
Uzmite pasoš i prebrojte dane van Rusije prema pečatima o ulasku i izlasku; ako pečata nema, poslužiće boarding karte, rezervacije i potvrde o smeštaju. Dan odlaska i dan povratka računajte kao dane u inostranstvu, kao i svaki dan u kome ste bili van Rusije makar deo dana. Zatim uporedite sa 183: više — oslobođeni ste, manje — imate obaveze. Korisno je voditi jednostavnu tabelu: datum odlaska, datum povratka, broj dana u inostranstvu i brojač tekuće kalendarske godine. Tada se u svakom trenutku vidi gde ste i ne mora se ništa pamtiti naknadno.
Česte greške
Prva — računati dane u zemlji u koju ste otišli umesto dana van Rusije. Druga — računati „od odlaska do kraja godine“ i zaboraviti dane u inostranstvu koji su bili ranije u istoj kalendarskoj godini. Treća — mešati deviznu i poresku rezidentnost i zaključiti „kad nisam rezident, ništa ne dugujem“. Četvrta — zaboraviti da prva godina posle odlaska može da ne da potrebnih 183 dana, pa obaveze za nju ostaju. Peta — ne proveriti srpsku stranu: pošto ste u Srbiji proveli više od 183 dana, verovatno ste već njen poreski rezident sa obavezom da prijavite svetski dohodak.
Šta raditi korak po korak
Izračunajte dane van Rusije za tekuću kalendarsku godinu i uporedite sa 183. Proverite da li imate srpski boravak i da li živite u inostranstvu godinu i više: ako da, obaveza po računima nema uopšte. Ako boravka nema i 183 dana u inostranstvu nisu nakupila, obavestite o otvaranju, zatvaranju ili promeni podataka računa u roku od 30 kalendarskih dana i pripremite izveštaj do 1. juna, proverivši limit od 600.000 rubalja po prilivima. Procenite svoj srpski status i prag od tri prosečne zarade za godišnju prijavu. I čuvajte dokumenta o putovanjima i transakcijama — upravo ona dokazuju i dane i iznose.
Podaci provereni 11. oktobra 2026. prema važećim propisima obe zemlje. Pravila se često menjaju, pa se pre podnošenja ravnajte prema sajtu ruske poreske službe i srpske poreske uprave.